XVI Congresso Nacional do Ministério Público de Contas · 04/09/2025 · Belo Horizonte, MG
Aplicando Inteligência Artificial nos Ministérios Públicos de Contas
Análise de Prestações de Contas de Governo


XVI Congresso Nacional do Ministério Público de Contas · 04/09/2025 · Belo Horizonte, MG
Análise de Prestações de Contas de Governo
Doutor pelo Institut National des Sciences Appliquées (França)


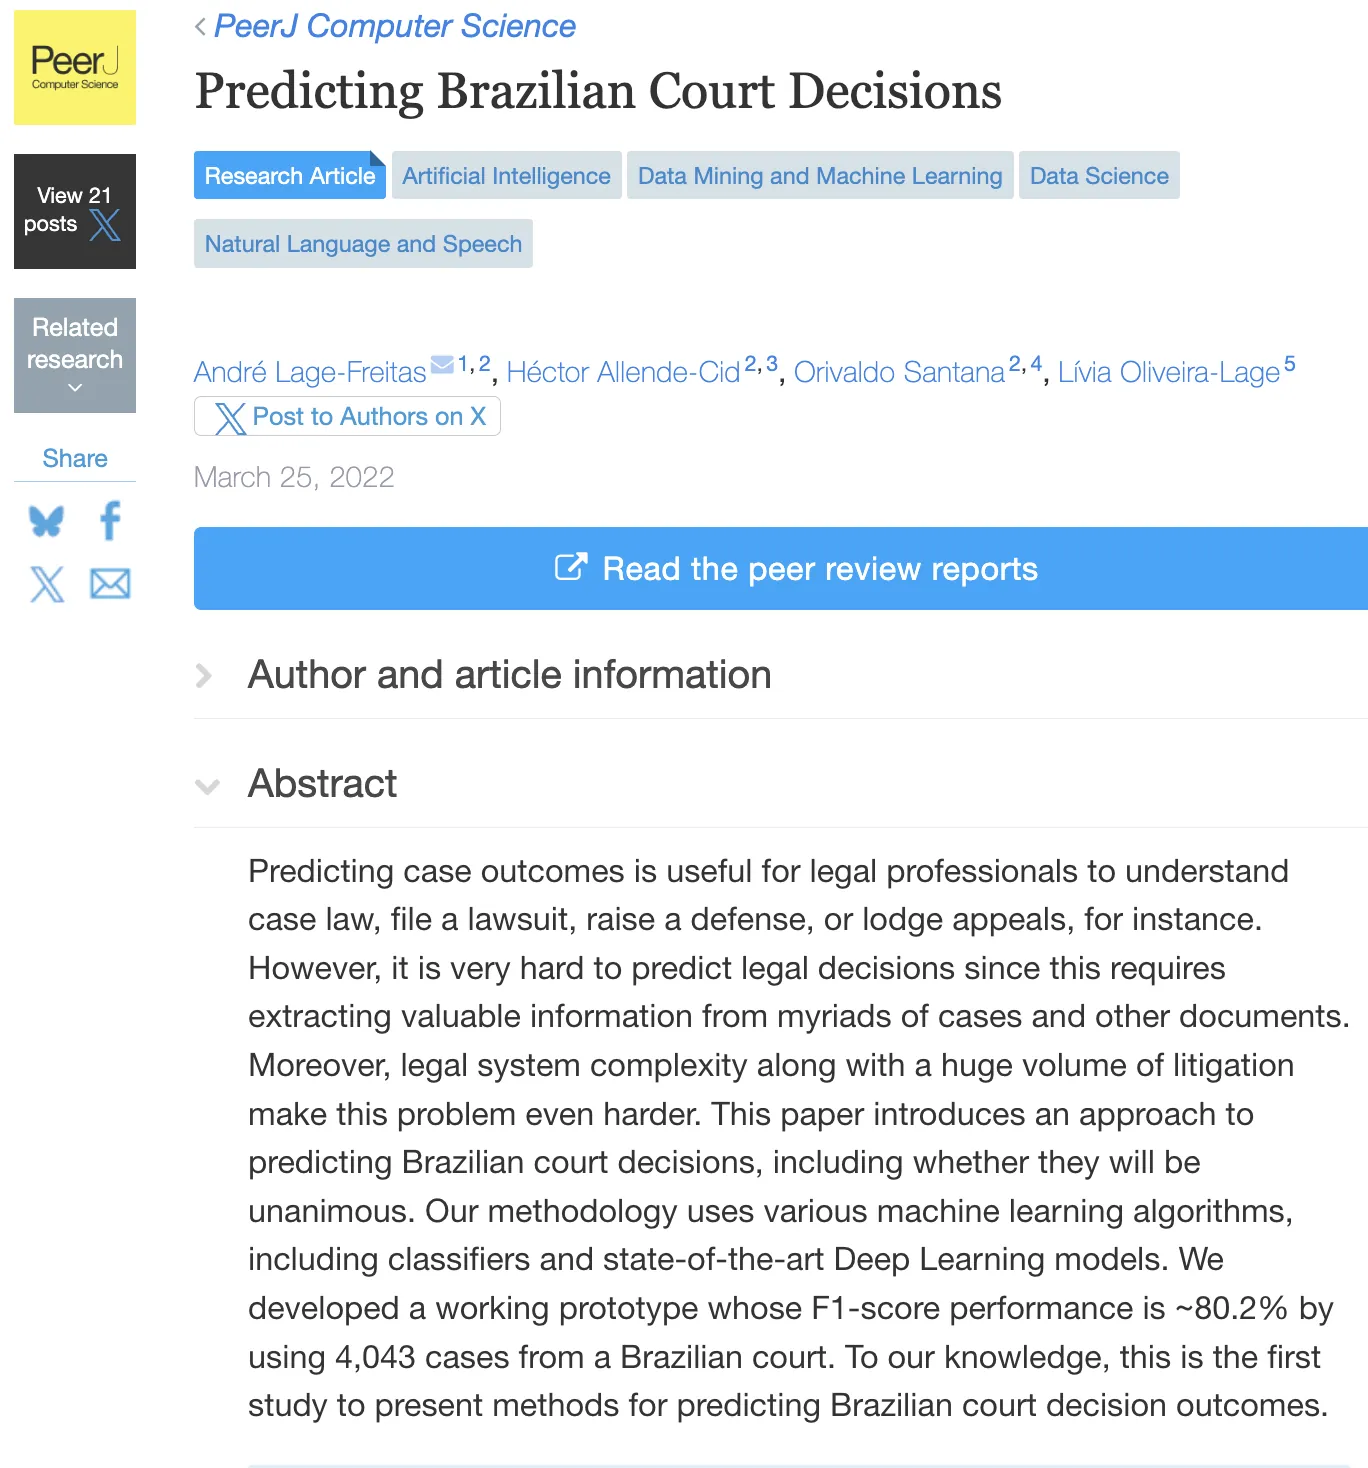
Pesquisa científica pioneira · 2018–2022
Predição de decisões de tribunais brasileiros com uma abordagem inovadora utilizando inteligência artificial.
Fruto da colaboração entre a Universidade Federal de Alagoas (UFAL), a Pontificia Universidad Católica de Valparaíso, a Procuradoria-Geral do Estado de Alagoas e a empresa JusPredict.
Previsão de decisões do Tribunal de Justiça de São Paulo (TJSP).
Lage-Freitas et al. Predicting Brazilian court decisions. 2019. arxiv.org/abs/1905.10348


Controle externo no Brasil
Agilizar manifestações dos MPCs
Estado da arte em IA
Caso prático: Prestação de Contas no MPC-AL
Futuro da tecnologia
Controle externo no Brasil na prestação de contas de governos
Executa políticas públicas
Análise técnica da auditoria
Emite parecer
Emite parecer prévio
Julga as contas
Desafio
Como agilizar a manifestação dos Ministérios Públicos de Contas de forma segura e confiável?
Caso: Prestações de Contas de Governos
Automatização de parecer de MPCs para prestação de contas
Abordagem para avaliar o desempenho e identificar as lacunas na adoção de IA por empresas de auditoria.
Identificação de situações que podem sinalizar o uso inadequado de financiamentos públicos.
Compilado do uso da IA nos órgãos de controle de contas públicas brasileiros.
Proposta de metodologia para elaborar regulamentação sobre o uso de IA Generativa em Tribunais de Contas de Estados (TCE).
TCE-RR: projeto de automação com IAs generativas é apresentado em live nacional para Tribunais de Contas.
INACIA, um sistema de IA que automatiza a análise jurídica no TCU: exame de admissibilidade, análise de medida cautelar, fundamento legal, recomendações.
Seleção automática de convênios para análise de auditores: Random Forest vs. modelos específicos.
Prestação de contas
Relatório técnico do TC
Preparação para análise
Legislação em vigor
Consolidação dos achados
Parecer do MPC
Destacado Inteligência Artificial · demais etapas: Procuradores e Analistas do MPC
Definição de requisitos e compreensão do problema, design da arquitetura, especificação de modelos de IA.
Implementação da solução, métodos ágeis, testes automatizados e com especialistas do MPC.
Verificação do conteúdo dos pareceres e disponibilização em ambiente de produção.
Caso de sucesso
Prestação de contas: Município de São Miguel dos Campos (Alagoas), 2022–2023 · Legislação: Ato n. 104/2023 TCE-AL
Os dados utilizados no exemplo são oriundos de dados públicos e de processo administrativo já julgado. O processo em questão foi analisado pelo MPC-AL sem a utilização de ferramentas de Inteligência Artificial.
Ato n. 104/2023 TCE-AL
Caso de sucesso: MPC-AL
Antes
Depois
| Achado | Inteligência Artificial | Parecer do MPC | Observações |
|---|---|---|---|
| Atrasos na transmissão de dados ao SIOPE | Ressalva | Ressalva (inclui SIOPE e SIOPS) | Ambos concordam na falha para SIOPE. IA considerou SIOPS "sanado". |
| Relatório do controle interno (IN 03/2011) | Ressalva | Ressalva | Ambos concordam com a insuficiência do relatório. |
| Ausência de comprovação / servidor efetivo no SCI | Irregularidade grave | Irregularidade grave | Ambos classificam como grave (IA: lei de criação/vínculo; MPC: servidor efetivo). |
| % excessivo de créditos adicionais na LOA (48%) | Ressalva | Ressalva | Ambos concordam que 48% descaracteriza a LOA. |
| Desrespeito aos limites de créditos suplementares | Irregularidade grave | Irregularidade grave | Ambos classificam como grave, apesar de valores de excesso ligeiramente diferentes. |
| Inobservância de normas contábeis | Ressalva (controle de estoque) | Ressalva (dívida ativa, depreciação) | Ambos identificam falhas contábeis, com detalhes distintos. |
Não substitui o julgamento humano.
Supervisão humana por Analistas e Procuradores dos Ministérios Públicos de Contas.
Nem toda tarefa pode ser delegada às IAs: problema científico em aberto.
Auxílio no trabalho dos Tribunais e Ministérios Públicos de Contas.
Análise e elaboração de minuta de parecer do MPC.
De 2–3 dias para 6 minutos.
Mais tempo para análises complexas.
Retorno instantâneo sobre conformidade.
Controle mais rápido, com uma camada a mais de verificação.
Prestações de contas 2024–2025.
Subsídios para uso seguro da IA (TCs e MPCs) · fonte técnica para regulamentações · referência para elaboração de políticas públicas.
Demais tarefas de controle externo.
Prof. Dr. André Lage Freitas